2026-11-03 · 出典:36氪快讯·中继
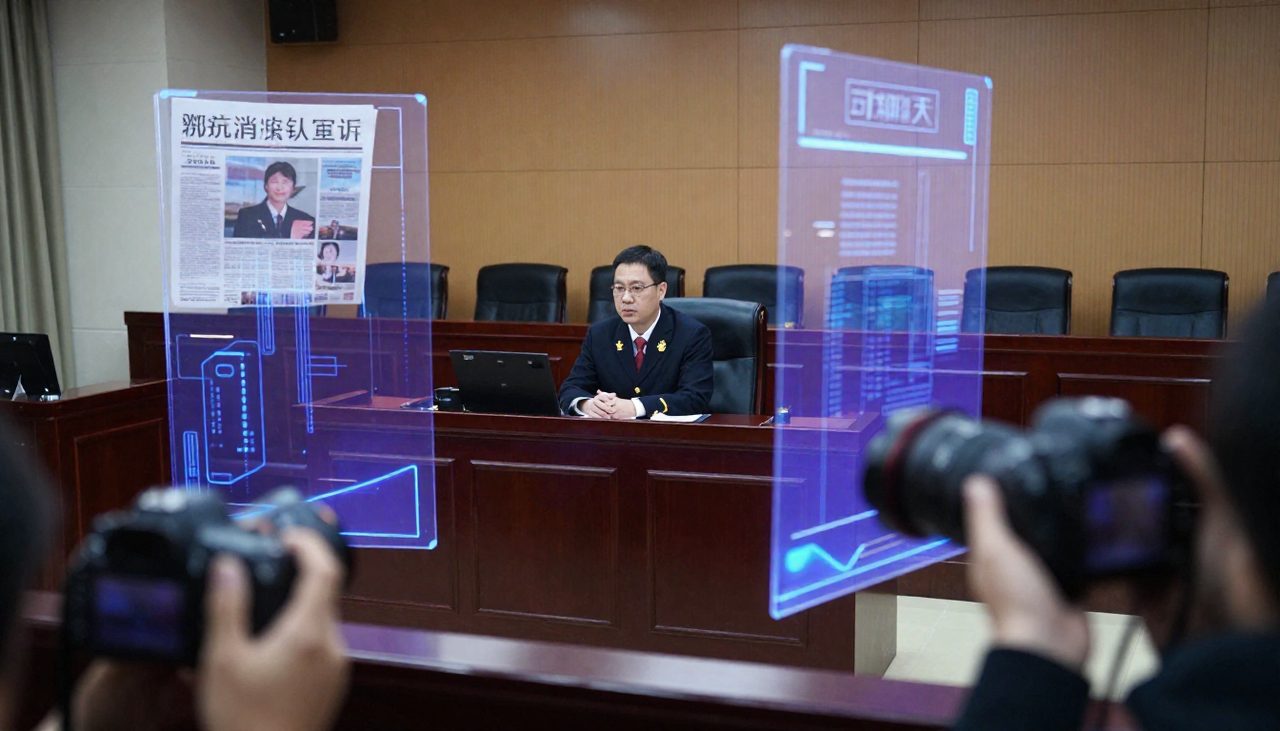
届出基準に達しなくとも法に基づき届出が求められた事例。プラットフォーム分野初の事例と初の公開聴聞が重なり、市場監管総局は「発展と規範の重視」を定調。本案の手続的意義と実体的方向性はいずれも深く読み解く価値がある。
中国の企業結合審査手続は、画期的な「初」を迎えた。初となる公開聴聞が、美団(Meituan)による麦芽田株式買収案件に対して実施されたのである。M&A市場では規模こそ目覚ましくなかったこの取引が、今や中国のプラットフォーム独占禁止法執行の方向性を観察するための窓口的なサンプルとなっている。
市場監管総局は先日、「企業結合簡易案件審査制度の成果」をテーマとした特別記者会見を開催した。独占禁止二司の謝方副司長は会見で、本案の公開聴聞の状況を紹介した上で、「総局は『発展と規範の重視』を堅持し、法に基づいて本案のその後の審査を推進する」と述べ、本案を高度に重視し、厳格に法に基づいて審査業務を行う方針を示した。この発言は、手続を進めると同時に明確な規制の基調を提示したものといえる。
本案の手続面でのモデル的意義は「二重の第一例」にある。すなわち、中国の企業結合審査における初の公開聴聞であると同時に、プラットフォーム分野で初めて、国務院が定める届出基準に達しないにもかかわらず法に基づき届出が求められた企業結合案件なのである。この二つの「初」は、それぞれ手続の透明化と法執行の能動化という二つの方向を指し示している。聴聞の公開化は、審査プロセスがもはや書類の中だけで運行されるのではなく、社会の監督を受けることを意味する。一方、「基準未達でも届出を求められうる」という法執行の道筋の確立は、これまで市場に広く存在した認識の空白——取引が既定の届出基準に触れなくても、法に基づき届出義務の履行を求められうる——を埋めるものである。本案はまさにこの法執行の道筋がプラットフォーム分野で適用された最初のサンプルであり、それゆえ社会の各方面から広く注目を集めている。
M&A取引の専門的視点から見ると、このシグナルの実際の影響は決して過小評価できない。従来、多くの取引当事者は国務院の定める届出基準を唯一の判断基準とし、売上高が基準に達しなければ届出不要とみなし、そのままクロージングに進むことができた。本案は新たなコンプライアンス上の期待を明確に伝えている。すなわち、規制当局は特定の条件下で基準未達の取引に届出の補完を求める権限を有し、取引当事者が要求を受ける前にクロージングを完了していた場合、その後のコンプライアンスリスクに直面しうるというものである。投資・M&Aを活発に進めるプラットフォーム企業、産業資本、各種ファンドにとっては、取引前の審査チェックリストをそれに応じて更新する必要があり、「基準に達しているか否か」はもはや届出免除の唯一の根拠ではなく、取引が関連市場に与える構造的影響も評価しなければならない。
数字の面では、2024年、美団と麦芽田の中国国内の配送アグリゲーションプラットフォーム市場における合計シェアは50%を超えている。規制当局による本案の高度な重視と慎重な推進は、まさにこのような市場構造を背景に行われている。50%を超える合計シェアは、合併後の事業体が関連市場において明らかな支配的地位を占めることを意味し、本案が届出基準に達していなくても届出が求められた重要な構造的原因でもある。店舗・配達員・消費者をつなぐ重要インフラである配送アグリゲーションという領域にとって、大手の集中度がさらに高まることは、中小店舗の交渉力や消費者の選択肢の広がりに直接関わる問題である。
業界構造の観点から見ると、本案のモデル的効果は配送アグリゲーション分野にとどまらない可能性がある。プラットフォーム経済には、ニッチ市場で発生し、取引額は大きくないが市場構造への影響が顕著なM&A、とりわけ潜在的競合相手やスタートアップの買収が数多く存在する。「法に基づく届出要求」が常態化するツールとなれば、プラットフォーム大手は中小規模の買収対象を買収する際により厳格な構造的審査に直面することになり、これはスタートアップのエグジット経路、バリュエーションの論理、さらにはプライマリー市場の投資戦略にも連鎖反応を及ぼすだろう。大手プラットフォームによる買収を主なエグジット経路としてきた一部の投資機関は、今後、案件を評価する際に独占禁止審査の不確実性を価格設定モデルに織り込む必要がある。
一般の市場参加者にとって、公開聴聞制度の意義も同様に具体的である。聴聞の公開化により、審査プロセスにおける競争上の関心事が公共の視野に入る機会が生まれ、店舗、消費者、業界団体などの利害関係者が制度化された意見表明の窓口を得た。審査はもはや純粋な内部の行政手続ではなく、社会の監督を受ける公開プロセスとなり、法執行の予見可能性と信頼性の向上につながる。
二つの「初」が同一のプラットフォームM&A案件に重なったことで、手続面のシグナルはすでに極めて明確である。聴聞の公開化により審査プロセスは社会の監督を受け、「発展と規範の重視」がその後の審査の基調を定めた。条件付き承認となるのか、無条件で認可されるのか、あるいはより深い追加審査に入るのか——本案の最終的な行方は、その後の同種案件に参照可能な法執行の先例を提供することになり、各方面による継続的な注視に値する。
Q: 美団による麦芽田買収案件の「二重の第一例」とは具体的に何を指すのか?
A: 一つは、本案が中国の企業結合審査における初の公開聴聞となったこと。もう一つは、プラットフォーム分野で初めて、国務院の定める届出基準に達しないにもかかわらず法に基づき届出が求められた企業結合案件であり、基準未達でも届出義務を履行しなければならないという法執行の先例を開いたことである。
Q: 本案に関わる市場シェアのデータはどの程度か、なぜ高度に注目されているのか?
A: 2024年、美団と麦芽田の中国国内の配送アグリゲーションプラットフォーム市場における合計シェアは50%を超え、合併後は関連市場で明らかな優位な地位を占めることになる。さらに二つの手続上の「初」が重なっているため、規制当局は高度に重視し、厳格に法に基づいて審査を行っている。
タグ: Meituan · Maiyatian · Xie Fang · Antitrust · SAMR · Platform Regulation
萬安算交所 AIXX · AIXX · 検証済みコンピュート取引所 · 現貨ホールへ