2026-11-03 · 出典:华尔街见闻全球·中继
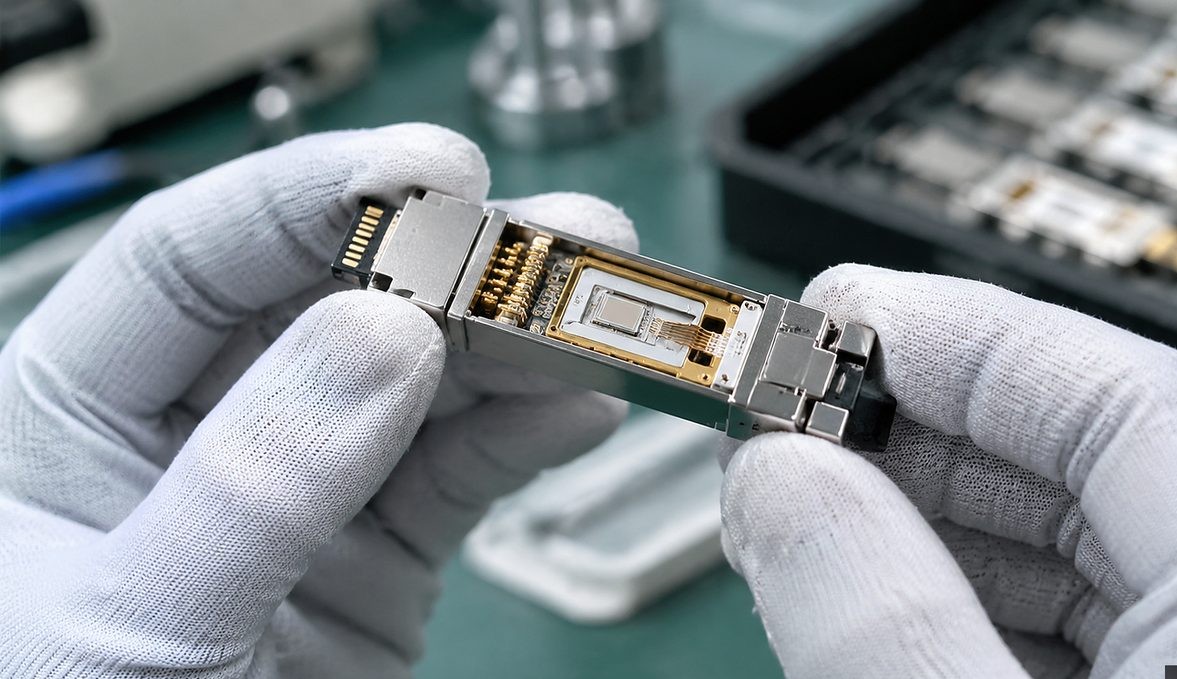
モルガン・スタンレー覚書:リスクはモジュールのシェアではなく、国産高速レーザーが最上位顧客による検証と量産の機会を失うことにある
光モジュールを巡る規制をワシントンが実際に打ち出すとすれば、より可能性が高いのはFCCの「Covered List(規制対象リスト)」経由だ。モルガン・スタンレーが10月1日に発表したワシントン政策調査覚書はこの見解を示した。規制が実施されれば、起点となる世代は3.2Tである可能性が高く、時期的には早ければ10月にも動きが出る。同時に、部品表(BOM)の価値の65%が米国企業由来となる製品には輸入の余地が残る。この覚書の核心的価値は、これまで噂レベルにとどまっていた政策リスクを、「媒体」「世代」「門口(閾値)」という検証可能な3つの変数に分解した点にある。
まず媒体について。市場では光モジュール規制は輸出管理の従来ルートをたどるとの見方が広く浸透していたが、モルガン・スタンレーの覚書が指すのはFCCのCovered Listだ。両経路の法的論理はまったく異なる。輸出管理は米国技術の流出に対して作用するが、Covered Listはむしろ輸入側の参入基準と調達ガイダンスに働く。つまり政策発動後の実際の打撃形態は、注文の一晩での消滅ではなく、米国内バイヤーが調達カタログの段階で徐々に誘導されていく形になる可能性が高い――プロセスは遅いが粘着性が強く、サプライヤーにとっては一度の譲歩では解消しにくいものとなる。
次に世代の起点。3.2Tが分水嶺となりうるのは、産業ロードマップ上の位置づけと関係している。800Gは現在、北米クラウド事業者の計算クラスタにおける主力配備世代であり、1.6Tは量産立ち上がりの段階、3.2Tはまだ標準とプロトタイプの進化段階にある。規制が3.2Tから始まれば、既存および構築中の800G・1.6Tサプライチェーンは事実上容認され、次世代だけが封じられることになる。AI計算のバイヤーにとっては明確な調達の窓口を意味する。3.2Tの商用化前に完了した高世代の配備は、新規則の遡及影響を基本的に受けない。真の意思決定の難しさは、2026年以降の次世代クラスタ計画において現れる――その時点でサプライヤーの多様化と性能優位の間で改めてバランスを取る必要がある。
第三の要素が65%の閾値だ。これは価値の由来地で定義されるが、シリコンフォトニクスや薄膜ニオブ酸チタン(TFLN)といった集積アーキテクチャは、まさに価値を米国メーカーが優位に立つ個別デバイスから集積ソリューションへと移しつつある。技術経路が一歩進むごとに、この閾値の実効的な拘束力は削られていく――規則がまだ発効していないのに、産業の進化がすでにそれをヘッジしている。言い換えれば、一見寛容なこの免除経路の幅そのものが動的なものである。中国のモジュールメーカーも、今日のBOMに占める米国価値比率は65%を超えていても、国産シリコンフォトニクスへの移行を加速させれば比率は下がり続け、逆に免除対象から外れる可能性もある。閾値と技術の競争こそ、この覚書で最も緊張感のある部分だ。
覚書は市場が従来最も懸念していたシナリオを予想より穏当に描いているが、調整が必要な見通しは一つではない。まず重要度の問題――光モジュールをめぐる攻防は、ワシントンや米国産業が注目する重点には入っていない。つまり規制が導入されたとしても、政策パッケージにおける付随的な動きに近く、主攻の方向ではない。この判断が二次市場に与える含意は、10月の光通信サブセクターと産業界に新たな調整と再価格付けが訪れるものの、変動の性質はセンチメント修正と期待の再アンカリングに近く、ファンダメンタルズの断裂ではないということだ。
過小評価されたリスクはさらに上流に潜む。モジュールのシェアの得失ではなく、国産高速レーザーがこの結果、最上位顧客による検証の機会と規模拡大の経路を失いかねない点だ。上流デバイスにとって、大手顧客による検証と量産拡大は避けて通れない階段である。ハイパースケールクラウド事業者による実装がなければ、レーザーの信頼性データ、歩留まり向上、コスト低減曲線はいずれも最も重要な牽引力を失う。まさに覚書が市場はまだ十分に織り込んでいないと見る部分だ。モジュールシェアは代替顧客で補償できるが、検証チェーンが一度途絶えれば、損失は世代をまたぐものになる。
調達とサプライチェーン管理の観点から、今回の一件は各バイヤーに異なるアクションリストを提示する。北米ハイパースケールクラウド事業者には:65%の閾値は大手中国モジュールの調達継続のコンプライアンス上の余地を与えるが、10月の政策動向が明確になる前に800G/1.6Tの複数四半期にわたる供給契約をロックし、3.2Tのサプライヤーリストには二線方式をあらかじめ用意すべきだ。国内のAI計算バイヤーには:短期的な供給に懸念はなく、むしろ上流レーザーの国産検証テンポの減速がもたらしうる長期コストの転嫁に注目し、複数世代のレーザー自社開発またはマルチソース供給能力をすでに備えたモジュールサプライヤーを優先すべきだ。第二線のモジュールメーカーには:65%閾値の計算基準が存亡の分かれ目となり、BOM分解の透明性と監査可能性は、コンプライアンスコスト項目から販売競争力の項目へと格上げされる。
相場と価格情報について:当該モデルの現在の販売価格データはなし。政策ウィンドウ期間で公開価格の参考が欠けている状況下では、調達側は長期協約による価格ロックを主とし、スポットを従とし、10月の期待が最もかき乱される段階でスポットポジションを高値で追うことを避けることが推奨される。同時に、FCC Covered Listの正式文書を注視し、3.2Tの世代起点と65%の価値基準の最終的な表現が覚書の判断と一致するかを確認すべきだ。
Q: 規制が実施された場合、なぜ3.2Tが重要な分水嶺と見なされるのか?
A: モルガン・スタンレーの覚書が、規制の世代起点は3.2Tである可能性が高いと判断しているためだ。現在中核的に配備されている800Gと立ち上がり中の1.6Tは基本的に影響を受けず、バイヤーは3.2T商用化前に完了した高世代配備について明確な調達窓口を持つ。
Q: 65%米国BOM閾値はバイヤーにとって何を意味するのか?
A: モルガン・スタンレーの10月1日付覚書によれば、BOMの65%の価値が米国企業由来の製品には輸入の余地が与えられる。ただし、シリコンフォトニクスや薄膜ニオブ酸チタン集積アーキテクチャが価値を米国個別デバイスから集積ソリューションへ移しつつあるため、この閾値の実効的な拘束力は技術進化とともに変化し続け、調達側はサプライヤーのBOM価値由来構造を動的に評価する必要がある。
タグ: Morgan Stanley · FCC · Optical Modules · 3.2T · Silicon Photonics · Export Controls
萬安算交所 AIXX · AIXX · 検証済みコンピュート取引所 · 現貨ホールへ