2026-11-03 · 出典:IT之家资讯·中继
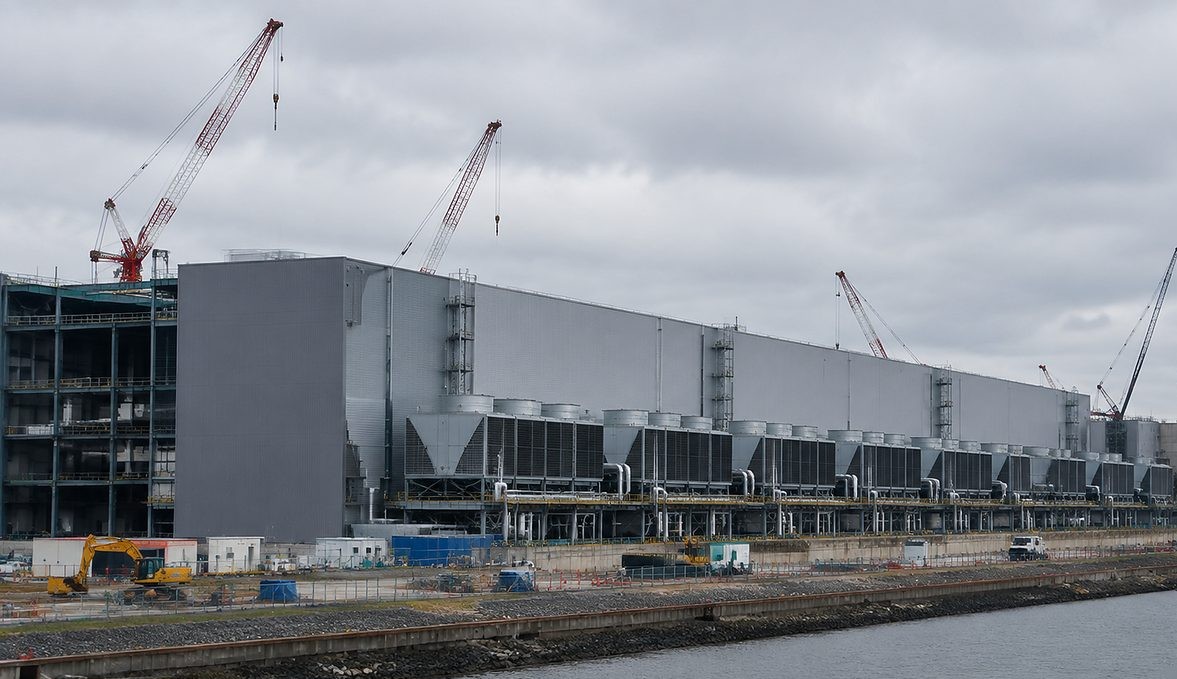
JERAがDellおよびRHAELMと覚書を締結。自家発電所に隣接する表後(後付け)電力供給で電網接続のボトルネックを回避し、第1期400メガワット、投資額は150億ドル超、最終目標は2030年代の複数GW級AIインフラ容量へ。
電網接続の長い手続きを回避し、データセンターを自社の火力発電所の隣に直接建設する――これが日本で最大の供給規模を誇る電力会社JERA(ジェラ)がAI計算資源のために選んだ展開路径である。10月1日、JERAはDell(デル)と主権AIインフラ開発企業RHAELMと覚書(MOU)を締結し、日本のAIインフラ整備に向けた標準化フレームワークを共同で策定することで合意した。この発表が東アジアの計算資源市場で引き起こした議論は、通常の調印をはるかに超えるものだ。電力供給側がAI計算需要側に能動的に歩み寄り、電網拡張を受動的に待つのではなく動き出したことを意味するからだ。
覚書に基づく最初のプロジェクトは東京の東側に位置する千葉県に落地する。設計容量は400メガワットで、完成すれば日本最大の単一データセンターサイトとなり、総投資規模は150億ドル超(約1,007.53億元相当)と見込まれ、Apolloが投融資支援を提供する。この組み合わせにおいて、JERAは電力とサイトを提供し、RHAELMが主権AIインフラの開発を担い、標準化フレームワークは後続プロジェクトが同じ手法を再現できるようにすることを狙う。業界オブザーバーから見れば、この四方構造の役割分担は極めて明確だ。電力資産保有者がエネルギーと土地を供給し、インフラ開発者が設計と実行を担当し、ハードウェアとシステム統合はDellが担い、Apolloの参入がこの超大規模な資本支出に金融的な完結性をもたらす。
立地選定こそがこのスキーム全体の鍵である。データセンターはJERA所有の火力発電所に隣接し、表後(Behind-the-Meter)電力供給を採用することで、付帯供電設備の建設から審査までの期間が大幅に短縮され、サイトは2028年の稼働開始が有望視されている。この価値を理解するには、AI計算業界の中核的矛盾に立ち戻る必要がある。大規模モデルの訓練・推論クラスタの電力密度は増加を続け、1ラックあたりの電力は従来の十数キロワットから数十キロワット以上へと跳ね上がっており、従来型データセンターが依存する共有電力計を通じた供給方式は、容量の面でも審査効率の面でももはや追いつかない。表後電力供給は発電・変電・受電という各工程を同一の敷地内に圧縮し、電力は混雑した公営電網を通る必要がなくなり、審査プロセスも大幅に短縮される。電力を第一の希少資源と見なすAI計算の買い手にとって、このモデルはモデル迭代のウィンドウ期間内にプロジェクトをデリバリーできるか否かを直接左右するものである。
それゆえ千葉プロジェクトは実証試験の色彩を帯びている。JERAとRHAELMはこのモデルをJERA傘下の他のサイトにも展開し、2030年代に複数GW級のAIインフラ容量を実現することを目標としている。最初のサイトが予定通り実現するか否かが、この標準化フレームワークの実力を試すことになる。地域競争の観点から見ると、日本のAI計算マップ上の位置は微妙になりつつある。一方ではドル圏や東南アジアの複数GW級パークがデリバリー記録を更新し続け、他方で日本国内の土地・電力・主権データコンプライアンスのニーズが、ローカライズされた超大型サイトへの現実の需要を生み出している。千葉プロジェクトが成功すれば、日本は計算資源の純輸入市場から環太平洋AIインフラの重要ノードへと転換する可能性がある。
AI計算の調達側にとって、このプロジェクトはいくつかの具体的な調達検討の軸を提供する。第一に電力の確実性である。表後電力供給は計算供給の上限が発電所の出力に直接紐づくことを意味し、調達側はこうしたサイトを評価する際、発電所の利用可能容量、メンテナンスウィンドウ、余剰電力の系統売電能力を契約条項に織り込むべきである。第二にデリバリーの節奏である。2028年の稼働は次世代演算クラスタの展開サイクルに対応しており、複数年契約の訓練契約を計画する調達側は、当該サイトと他地域サイトとの容量ヘッジを評価する必要がある。第三に標準化フレームワークの複製可能性である。千葉モデルが一度検証されれば、後続のサイトは契約テンプレート、供電仕様、運用保守基準において同じ枠組みを踏襲する可能性が高く、早期の顧客はより有利な長期価格とサービス条件をロックインする機会を得られる。最後に金融構造である。Apolloの投融資参画は、より柔軟な容量前売りモデルが採用される可能性を意味し、調達側は長期電力購入と計算容量が束ねられた複合スキームの有無に注目すべきである。
【実際の市況データ】当該モデルの現在販売中の掲載価格データはありません。
よりマクロな視点で見れば、この覚書が示すのは単一のプロジェクトではなく、一つの業界パラダイムである。AI計算のボトルネックがチップから電力へと移るにつれ、発電資産を握るエネルギー企業が新型インフラエコシステムの主導者になりつつある。JERA、Dell、RHAELM、Apolloという四方の組み合わせは、電力・ハードウェア・開発・資本という四本の重要なバリューチェーンを一括して繋げた。千葉プロジェクトが2028年に予定通り稼働すれば、その模範効果により、より多くのエネルギー大手が同様の形でAIインフラ分野に参入する可能性があり、複数GW級容量という遠期目標は、日本ひいてはアジア太平洋のAI計算供給構造に重要な変数を埋め込むことになる。実現まではまだ数年あるが、方向性はすでに書き記された。
Q: 千葉AIデータセンタープロジェクトの規模と投資額は?
A: 本プロジェクトは千葉県に位置し、設計容量は400メガワットで、完成すれば日本最大の単一データセンターサイトとなります。総投資規模は150億ドル超(約1,007.53億元相当)と見込まれ、Apolloが投融資支援を提供し、サイトは2028年の稼働開始が有望視されています。
Q: 表後電力供給モデルはAI計算の買い手にとって何を意味するのか?
A: データセンターはJERA所有の火力発電所に隣接し、表後電力供給を採用することで、付帯供電設備の建設から審査までの期間が大幅に短縮され、2028年の稼働開始に向けた条件が整いました。さらにJERAとRHAELMはこのモデルを他のサイトにも展開し、2030年代に複数GW級のAIインフラ容量を実現することを目標としており、調達側はより確実な電力と、より管理しやすいデリバリー節奏を持つ長期計算供給を得られる可能性が高まります。
タグ: JERA · Dell · RHAELM · Apollo · Data Center · Sovereign AI
萬安算交所 AIXX · AIXX · 検証済みコンピュート取引所 · 現貨ホールへ