2026-11-03 · 出典:虎嗅·中继
稼働済み17.2万P、プロジェクト100件超――だが新規契約容量の多くはまだ手続き段階で、最速でも2027年末にようやく稼働。AI算力の買い手にとって、帳簿上の容量と調達可能な容量の距離こそが本当の市況だ。
ゴールドマン・サックスが8月に発表した内モンゴル自治区ウランチャブに関するリサーチは、驚くべき数字を示した。今年6月時点で、この五線都市が獲得したデータセンター容量のコミット(約束)は約12.5GWに達し、その7割超が直近1年間に集中。その規模は、OpenAIが2025年にStargateを開始した際に掲げた米国AIインフラの初期コミット10GWすら上回る。この容量がすべて実現し年間フル稼働した場合、理論上の年間電力消費量は約1095億kWhにのぼり、昨年の全国計算センター実績約1700億kWhの6割超に相当する。ゴールドマンはこの事実を踏まえ、ウランチャブを中国およびアジア太平洋地域で最大級・最速成長のAI算力クラスターの一つに位置づけた。多くの人の地図認識ではジャガイモと草原でしか知られていない小さな街が、世界のAI算力需給を語るうえで無視できない地名へと躍り出たのである。
ただしゴールドマンは同時に、12.5GWは稼働済みおよび計画プロジェクトの容量コミットの合計であり、現在の実際の運用規模ではないことを明確にしている。ウランチャブでは現在、着地済みのデータセンタープロジェクトが100件超、稼働算力は17.2万Pで、そのうち95%超がインテリジェント算力(AI算力)だ。これは、AIの学習・推論に実際に割り当て可能な有効供給力が、コミット数値とは桁違いの開きがあることを意味する。米テックメディアWIREDはその後、「思いがけない場所が中国AIブームの中心になりつつある」と題した記事でこれを追い、この草原の辺境都市の算力ストーリーを国際的な論壇へと押し上げた。資本市場もまた、いわゆる「東数西算」ノード都市の真の供給ペースを見直し始めている。
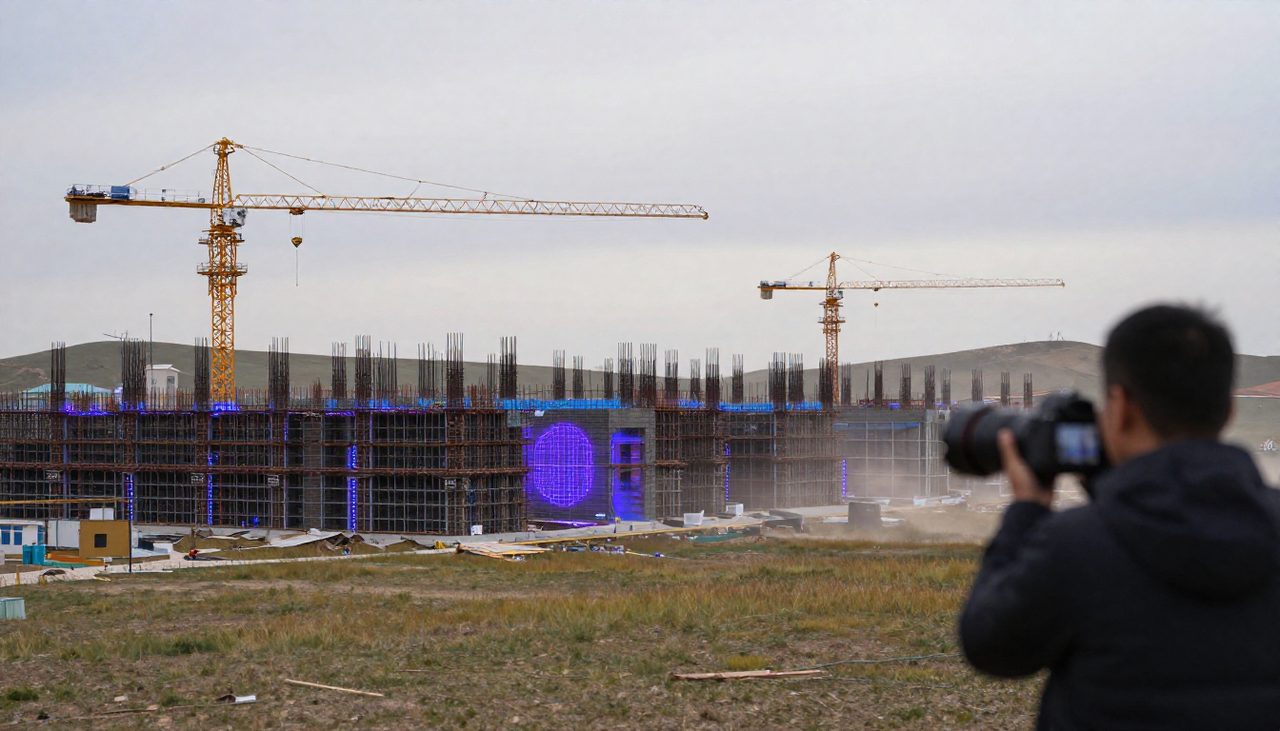
現地取材は、コミットと稼働の間にある時間差を浮き彫りにした。集寧周辺の今期の新規契約プロジェクトの多くは依然として前期手続きの段階にあり、道端に最初に目に飛び込んでくるのは相変わらず草地と羊の群れだ。仮に手続きが順調に進んでも、企業が着工できるのは来春の凍土期明けとなり、最速の稼働は2027年末になる。さらに奥のインテリジェント算力プロジェクトへ向かうと、仮囲いの中でタワークレーンが立ち、建物はまだ建設中だ。この「時間差」は、中国のAI算力拡張を律する本当の制約を物語る。土地と電力の指標は速やかに承認できるが、施工ウィンドウは気候に支配され、凍土期ゆえに北方ノード都市の建設期間は南方より本質的に長く、契約から通電までにはしばしば「年」単位がかかる。
昼食時、遠景(Envision)ウランチャブ・ゼロカーボンAI算力産業園の外の弁当売り場には作業員がひしめいていた。すぐ近くには、遠景が8月初旬に生産開始を発表した「星河」基地がある。単体のAI算力建物面積は12万平方メートルに達するとされ、園区は2GW超の拡張容量を想定して設計され、段階的に進められているという。これらのプロジェクトが立地するチャハルハイテク産業開発区は、ウランチャブのデータセンターが最も集中するエリアだ。風力発電で起業した遠景のゼロカーボン産業園モデルの核心的セリングポイントは、グリーン電力の直接供給と算力負荷を園区内で就地結合させることにあり、カーボンニュートラル開示義務を抱える下流顧客にとって直接的な魅力となっている。
業界の論理から見れば、ウランチャブの台頭は偶然ではない。低気温はデータセンターの自然冷却時間を延ばしPUEを押し下げる。風力・太陽光資源の豊富さは、比較的安価でトレーサビリティのあるグリーン電力をもたらす。さらに京津冀幹線ネットワークから数百キロという位置は、レイテンシに敏感でなく単位tokenあたりコストに極めて敏感な大規模モデル学習といった負荷にとって、まさに最適なレンジに収まっている。一級都市で電力と土地の制約が日増しに厳しくなるなか、容量コミットがこうしたノード都市へ移るのは、需給双方の選択が重なった、ほぼ必然の結果といえる。
【実際の市況データ】現時点で、同地の関連算力製品について公開されている販売台数や価格帯のデータはなく、つまり販売価格データは存在しない。言い換えれば、買い手が現時点で確認できるのは、稼働済み17.2万Pのストックと12.5GWの紙上のコミットのみであり、ストックとコミットの間の窓期間の価格設定には透明な相場体系が欠けており、交渉余地と情報の非対称性が併存している。
AI算力の買い手にとって、このレポートが示す教訓は調達戦略の階層化にある。短期的には、供給可能な生産力は依然として稼働済み17.2万Pが中心で、インテリジェント算力比率の95%超という数字は、供給構造がすでにAI負荷に強く方向づけられていることを示す。中期的には、2027年末までの新規稼働は、今年契約したプロジェクトの手続き進捗と凍土期明けの着工状況に大きく左右され、買い手は長期契約を結ぶ際に「最速2027年末稼働」をベースライン仮定とすべきで、楽観的な前倒しは避けるべきだ。長期的には、2GW超規模の段階的プロジェクトが予定どおり解放されれば、単位算力あたりの地域交渉力は供給側から需要側へと徐々に移っていく。コミット数値は確かに驚異的だが、実際に調達可能な容量は、契約から稼働への転換スピードに依存し続ける――賢い買い手にとって、これはウランチャブだけの話ではなく、AI算力市場全体で供給を判断するための普遍的な物差しなのだ。
Q: ウランチャブの現在の実際稼働算力はどのくらいか、12.5GWのコミットとの関係は?
A: 6月時点で、ウランチャブの着地済みデータセンタープロジェクトは100件超、稼働算力は17.2万Pで、そのうち95%超がインテリジェント算力。12.5GWは稼働済みおよび計画プロジェクトの容量コミットの合計であり、現在の実際の運用規模ではなく、新規契約プロジェクトの多くは最速でも2027年末にようやく稼働の可能性がある。
Q: この容量がすべて実現した場合、理論上どれだけの電力が必要か?
A: ゴールドマン・サックスの試算では、12.5GWがすべて実現し年間フル稼働した場合、理論上の年間電力消費量は約1095億kWhで、昨年の全国計算センター実績約1700億kWhの6割超に相当。なお、現時点で販売価格データは存在しない。
Q: ウランチャブの現在の実際稼働算力はどのくらいか、12.5GWのコミットとの関係は?
A: 6月時点で、ウランチャブの着地済みデータセンタープロジェクトは100件超、稼働算力は17.2万Pで、そのうち95%超がインテリジェント算力。12.5GWは稼働済みおよび計画プロジェクトの容量コミットの合計であり、現在の実際の運用規模ではなく、新規契約プロジェクトの多くは最速でも2027年末にようやく稼働の可能性がある。
Q: この容量がすべて実現した場合、理論上どれだけの電力が必要か?
A: ゴールドマン・サックスの試算では、12.5GWがすべて実現し年間フル稼働した場合、理論上の年間電力消費量は約1095億kWhで、昨年の全国計算センター実績約1700億kWhの6割超に相当。なお、現時点で販売価格データは存在しない。
タグ: Goldman Sachs · OpenAI · Envision · Stargate · Data Center · AI Compute
萬安算交所 AIXX · AIXX · 検証済みコンピュート取引所 · 現貨ホールへ