2026-11-04 · 出典:36氪快讯·中继
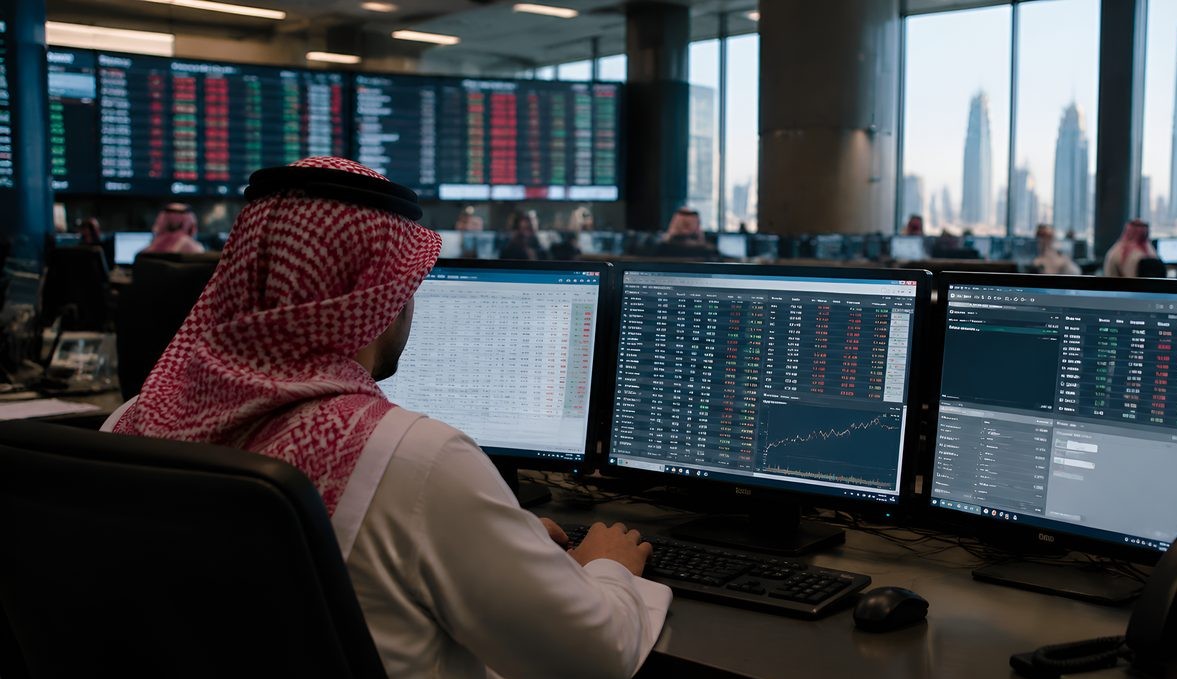
残りの未約定分は単一の価格レベルで止まることなく、執行リスクは「滞留待機」から「価格の階層化」へと変化。デリバティブ市場のルールは現状維持となり、投資家の注文ロジックは見直しを迫られる。
成行注文が注文帳の中でたどる「進路」が、サウジ市場で再定義されようとしている。サウジ取引所は10月4日から、成行注文を単一の価格レベル内での約定に限定せず、複数の価格レベルにまたがって気約を完了できるようにすると発表した。一見技術的なルール改正に見えるが、実際には市場ミクロ構造の中核——流動性の配分方式と執行リスクの帰属——に触れる変更である。デイトレーダー、クオンツチーム、アルゴリズムで大口注文を執行する機関投資家にとって、執行モデルの再調整を迫る制度変化だ。
今回の調整の意義を理解するには、現行メカニズムの限界を先に把握する必要がある。現行ルールの下では、成行注文の執行経路はかなり制限されている。まず最良価格レベルの未約定注文と気約し、この流動性が尽きると、残りの未約定数量はより深い価格帯へ進まず、その場で当該約定価格の指値注文に転換される。つまり成行注文の「成行」としての性質は第一レベルで打ち切られ、末玉が最終的に約定するかは、その価格で相手方が現れるかに左右される。このメカニズムは流動性が豊富な大型株への影響は限定的だが、流動性の薄い中小型銘柄では成行注文の末玉が長時間注文帳に滞留する可能性があり、投資家は「即時約定」の注文を出したつもりでも、実際には約定結果が高度に不確実な残注文を残すことになる。
10月4日以降、このロジックは書き換えられる。未約定の残数量は注文帳に沿って後続の価格レベルで約定を続けることができ、受動的に指値注文として固定されることはない。成行注文を出す投資家にとって、最終的な約定結果は触及れた複数のレベルの価格によって構成され、注文の完遂方式が実質的に変化する。これは成行注文が本来の意味での「成行」性質——約定確定を優先し、価格の階層化を代償とする——を取り戻したことを意味する。約定確定性は大きく向上するが、その代償として、大口注文が薄い注文帳を衝いた際の平均約定価格が最良レベルの提示価格より明確に劣後する可能性があり、スリッページはトレーダーが事前に計量すべきコスト項目となる。
適用範囲について、今回の調整はメインボードおよびNomu平行市場の証券を対象とする。デリバティブ市場は対象外で、関連ルールは現状維持となる。この範囲設定には深い意図がある。高成長中小企業と適格投資家向けの平行市場であるNomuの個別銘柄の流動性は本来メインボードより弱く、以前から末玉の滞留問題はNomuでより顕著だった。多気約メカニズムの導入による執行効率の限界的改善は、メインボードよりNomu市場で大きくなる可能性が期待される。一方、デリバティブ市場を現状維持としたことは、取引所が製品ラインごとに差別化されたペースを採用し、一度に多くのルールを変更することでマーケットメーカーと決済システムへの衝撃を避けようとしたことを反映している。
市場ミクロ構造の観点では、今回の調整は成行注文のテールリスクの配分方式を変えた。執行の不確実性は「残数量が注文帳に滞留して気約を待つ」から「多気約に伴う価格の階層化」へと移行する。端的に言えば、投資家が従来負担していたのは主に「約定できない」リスクだが、今後は「約定が高くつく」リスクをより多く負うことになる。この二つのリスクは性質がまったく異なる。前者はポジション構築の可否に影響し、後者は構築コストの高低に影響する。バックテスト枠組みに依存するクオンツ戦略では、過去データの約定前提がもはや完全には適用できず、スリッページモデルと注文帳の板データの比重を引き上げる必要がある。損切り成行注文を使う個人投資家も、極端な相場での多気約がより悪い平均価格をもたらし得ることを認識する必要がある。
地域資本市場の視点から見ると、中東で最大規模の証券取引所の一つであるサウジ取引所の取引メカニズムの近代化の歩みは、湾岸市場の制度進化の指標と見なされることが多い。成行注文の多気約は成熟市場では標準的な手法であり、今回の調整はサウジ市場が国際的な取引慣行にさらに接近する一歩と位置づけられる。対外開放を拡大し海外資金の流入を呼び込もうとしているサウジ資本市場にとって、国際投資家の直感に沿った執行メカニズムは、海外機関の適応コストを下げ、注文執行の透明性と予見可能性を高めるのに役立つ。
AI計算資源のバイヤー、クオンツファンド、マーケットメーカーなど技術集約型の参加者にとって、今回のルール変更は具体的な調達・運用上の検討課題ももたらす。第一に、注文執行システムは10月4日の発効日前に気約ロジックの適合を完了する必要があり、部分約定、多気約平均価格の計算、末玉処理経路の全面テストが含まれ、これはFIXゲートウェイと自社執行エンジンの改修スケジュールに直結する。第二に、多気約はリアルタイムの注文帳板データへの需要を拡大させる。高頻度・中頻度チームは、市況データ購読の板の深さと配信頻度を見直し、必要に応じて計算資源と低遅延インフラの構成をアップグレードする必要があるかもしれない。第三に、マーケットメーカーのクォーティング戦略は、成行注文が「複数レベルを食い抜く」という新しい挙動に対応し、クォーティングスプレッドと提示厚みのバランスを再調整し、受動的に過度に深い多気約の消耗を被るのを避ける必要がある。
留意すべきは、新メカニズムが実際の約定品質に与える影響は、発効後の市場データによる検証を待つ必要があることだ。多気約は必ずしもより優れた執行結果を意味しない。板の深さが不足している銘柄では約定確定の代償が拡大する可能性があり、深さが十分な銘柄では変化はほとんど感知されないかもしれない。投資家には、発効初期に新旧メカニズム下の約定平均価格の分布を比較した上で、大口注文を指値注文やアルゴリズム分割執行に切り替えるかどうかなど、注文タイプの使用習慣を調整するかを判断することが望まれる。
今回のルール調整に関する市場相場の参考情報として、当該モデルは現在販売中の気配値データがないことを申し添える。投資家は新ルール下の執行コストを評価する際、発効後に取引所が公表する実際の約定データを基準とし、欠落した気配値情報に基づく取引前提を置くことを避けるべきである。
Q: 10月4日の新規則発効後、成行注文の未約定残数量はどう処理されるのか?
A: 残数量は注文帳に沿って後続の価格レベルで約定を続け、最終的な約定結果は触及れた複数のレベルの価格によって構成される。元の約定価格の指値注文への転換はなく、メインボードおよびNomu平行市場の証券に同時適用され、デリバティブ市場のルールは現状維持となる。
Q: 新旧メカニズムで投資家の主なリスクはどう異なるのか?
A: 旧メカニズムではリスクは主に末玉の注文帳滞留と約定の不確実性にあった。新メカニズムではリスクは多気約に伴う価格の階層化とスリッページに転換され、執行確定性は向上するものの、大口注文の平均約定価格が最良レベルより劣後する可能性がある。具体的な影響は発効後の市場データによる検証を待つ必要がある。
Q: 10月4日の新規則発効後、成行注文の未約定残数量はどう処理されるのか?
A: 残数量は注文帳に沿って後続の価格レベルで約定を続け、最終的な約定結果は触及れた複数のレベルの価格によって構成される。元の約定価格の指値注文への転換はなく、メインボードおよびNomu平行市場の証券に同時適用され、デリバティブ市場のルールは現状維持となる。
Q: 新旧メカニズムで投資家の主なリスクはどう異なるのか?
A: 旧メカニズムではリスクは主に末玉の注文帳滞留と約定の不確実性にあった。新メカニズムではリスクは多気約に伴う価格の階層化とスリッページに転換され、執行確定性は向上するものの、大口注文の平均約定価格が最良レベルより劣後する可能性がある。具体的な影響は発効後の市場データによる検証を待つ必要がある。
タグ: Saudi Exchange · Nomu · Main Board · Market Orders · Order Matching · Market Microstructure
萬安算交所 AIXX · AIXX · 検証済みコンピュート取引所 · 現貨ホールへ