2026-11-03 · 出典:虎嗅·中继
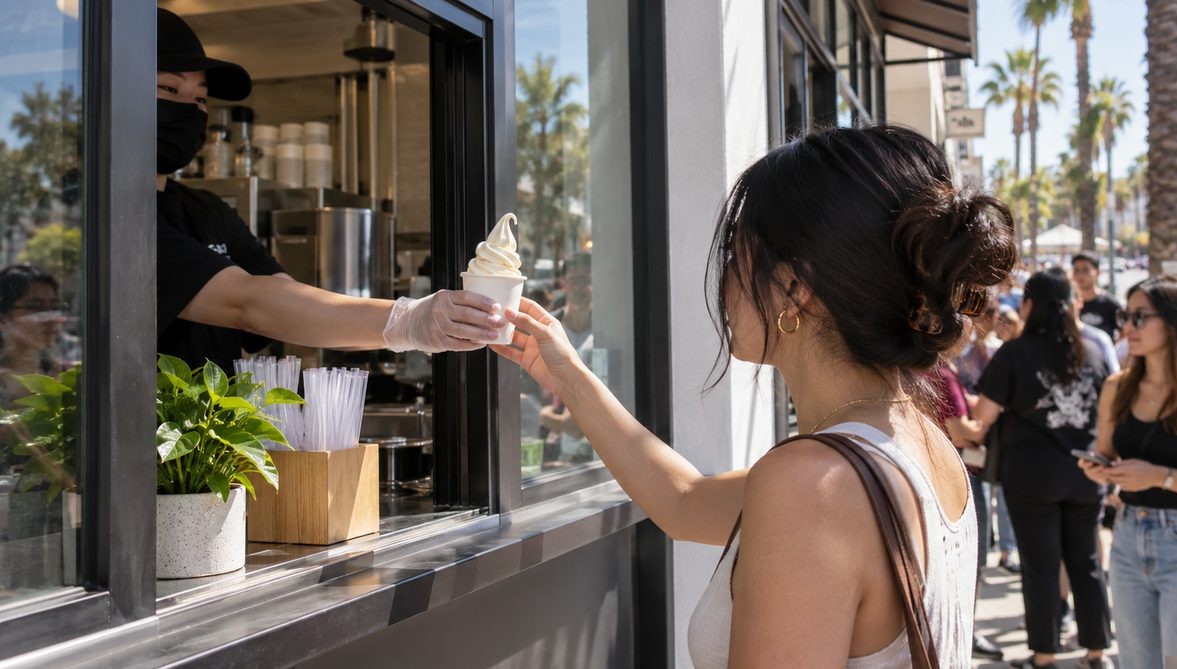
中国の茶飲・コーヒーチェーンが、国内で検証済みの極限的なコスパを、世界で最も成熟した外食市場で試される。日中米外食ブランドが双方向の拡大フェーズに入るなか、低価格モデルが高コスト環境を乗り越えられるかが、今回の海外展開最大の焦点となる。
1.19ドルの看板アイスクリームがロサンゼルスの街頭に登場した。これは単なる新商品の発売ではなく、ストレステストの開始を告げるホイッスルだ。KFCやマクドナルドが中国の県城や町レベルへ店舗を拡大するなか、蜜雪氷城(02097)、ラッキンコーヒー(LKNCY)、喜茶(HEYTEA)は逆に米国へ進出し、ロサンゼルスやニューヨークのチャイナタウン商圏から都心のビジネス地区へと展開している——日中米外食ブランドは双方向拡大のフェーズに入り、太平洋の両岸で相反する二つの拡大ルートが同時に進行している。
注目すべきは、今回の海外展開の性質が根本的に変化している点だ。もはやコンテナに積まれた製品輸出ではない:OEMから華為(ファーウェイ)、DJI、BYDの自社ブランド販売に至るまで、サプライチェーンと生産拠点は大半が国内に留まっていた。一方、ミーシューらは海外で直接店舗を開き、人材を雇用し、運営を行っている。これは中国企業のグローバル化の道筋における一段の飛躍だ——重心は「製品を売る」から「モデルを売る」へと移り、組織能力、運営体系、経営手法を海外市場へまるごと輸出している。
規模で見ると、両社の基盤はすでに十分に堅固だ。蜜雪グループは2026年6月末時点で世界に約6.4万店舗、中国本土以外に約4400店を展開し、17カ国をカバーする。ラッキンは2026年第2四半期末時点で世界36310店舗、うち海外223店がシンガポール、マレーシア、米国の3カ国に分布する。これらの数字の裏には、繰り返し検証されてきた二つのビジネスモデルがある。ミーシューの競争力はアイスクリームそのものではなく、原材料生産、倉庫物流からフランチャイズ管理に至る全チェーンの効率にある——単価を極限まで圧縮し、数元の価格設定でも利益を出せるからこそ、中国のすべての県城に展開できた。ラッキンはデジタル運営に依拠し、オンライン注文、店頭快速受取り、小型店モデルで家賃と人件費を薄め、数年でスターバックス中国の店舗数を上回った。
東南アジアは最初の拠点であり、最も成功した市場でもある。ベトナムではミーシューのレモネード1杯が人民元5元未満で、たちまち1000店以上を展開した。ラッキンはシンガポールで100店舗を突破し、スターバックスを下回る価格とより速い提供で現地第2位のコーヒーチェーンの座に就いた。低い人件費、高い若年人口密度、まだ十分に開拓されていない現調飲料市場が、極限コスパ戦略を東南アジアでますます成功させている。しかし、蜜雪の2026年上期決算もシグナルを発している:ベトナムやインドネシアの店舗数は減少傾向にあり、ブランドは既存店舗の運営最適化を進めている。これは追い風の市場であっても、粗放的な拡大はやがて密度の天井に達することを示しており、精緻な運営は不可避の道だ。
米国は別次元の戦場だ。スターバックス、マクドナルド、ダンキンドーナツはすべてここから育った。成熟し競争が行き渡った市場では、人件費や家賃は数倍高く、低価格のロジックは根源から揺さぶられる。ロサンゼルス1号店の1.19ドルは、宣戦布告というより、高コスト環境下でのモデルのストレステストだ。同じアイスクリームでも、中国での価格設定のロジックは本土サプライチェーンとのゼロ距離に基づいている。原材料が国境を越え、人件費が米ドルで決済され、家賃が主要商圏に準拠すれば、コストのすべての工程を再計算しなければならない。ミーシューにとっての可能性のある道は、サプライチェーンを段階的に前進させ、海外で国内のコスト構造を複製することだ。ラッキンにとって、デジタル化された小型店モデルは高家賃への自然な解決策だが、米国消費者の現調コーヒーに対するブランド忠誠度と価格感度は、アジア市場とは大きく異なる。
業界観察者にとって、この双方向拡大には見落とされがちなデジタルインフラの次元もある。ミーシューの全チェーン・フランチャイズ管理であれ、ラッキンのオンライン注文やデータ駆動の商品選定であれ、その土台は安定した高コスパの計算能力に依存している——店舗運営システム、サプライチェーン調整からユーザー成長モデルまで、本質的にはすべて計算資源集約型のビジネスだ。こうした海外展開企業がAI計算資源の買い手に与える示唆は、モデルの輸出が主軸になるとき、モデルを支える技術基盤も同時にグローバル配置されなければならず、調達の考慮も単なる価格比較から、コンプライアンス、レイテンシ、柔軟性、総所有コストの総合的判断へと移行するという点だ。調達ニーズを持つチームは計算資源の供給を評価する際、特定モデルの販売掲載価格と流通台数を相場のアンカーとして注視する。今回の照会対象モデルを例にとると、現在販売掲載価格のデータがなく、これは海外展開のシナリオにおいて、相場の透明性そのものが意思決定に織り込むべきリスク変数であることを示している——掲載価格データが欠如する場合、長期契約による価格固定と複数サプライヤーとの価格比較メカニズムがとりわけ重要になる。
外食そのものに話を戻すと、1.19ドルの意味は価格の数字にあるのではなく、鋭い問いを台に載せた点にある:極限コスパとはサプライチェーン能力なのか、それとも地理的ボーナスなのか。前者であれば、ロサンゼルスに持ち込める。後者であれば、米国市場はブランドの存在感を示す舞台にすぎない。ミーシューとラッキンの今後数四半期の米国店舗データ、1店舗モデルの収益化状況が、答えを出すだろう。結果がどうであれ、日中米外食ブランドの相互浸透はすでに不可逆だ——県城とマンハッタンが同じ会社の拡大マップ上に並ぶとき、世界の外食業のコスト曲線と競争構造は書き換えられつつある。
Q: 蜜雪氷城とラッキンの現在の海外店舗規模はそれぞれどのくらいか?
A: 蜜雪グループは2026年6月末時点で世界に約6.4万店舗、中国本土以外に約4400店を展開し17カ国をカバー。ラッキンは2026年第2四半期末時点で海外223店をシンガポール、マレーシア、米国の3カ国に展開し、うちシンガポールは100店舗を突破している。
Q: ロサンゼルス1号店の1.19ドルという価格設定は何を意味するのか?
A: これは価格戦争の宣戦布告ではなく、高コスト環境下でのモデルのストレステストだ——米国の人件費や家賃は数倍高く、ミーシューとラッキンが成熟市場で極限コスパの単店収益モデルを複製できるかが、今回の海外展開の成否を左右する重要な試金石となる。
Q: 蜜雪氷城とラッキンの現在の海外店舗規模はそれぞれどのくらいか?
A: 蜜雪グループは2026年6月末時点で世界に約6.4万店舗、中国本土以外に約4400店を展開し17カ国をカバー。ラッキンは2026年第2四半期末時点で海外223店をシンガポール、マレーシア、米国の3カ国に展開し、うちシンガポールは100店舗を突破している。
Q: ロサンゼルス1号店の1.19ドルという価格設定は何を意味するのか?
A: これは価格戦争の宣戦布告ではなく、高コスト環境下でのモデルのストレステストだ——米国の人件費や家賃は数倍高く、ミーシューとラッキンが成熟市場で極限コスパの単店収益モデルを複製できるかが、今回の海外展開の成否を左右する重要な試金石となる。
タグ: Mixue · Luckin Coffee · Heytea · Starbucks · Global Expansion · Supply Chain
萬安算交所 AIXX · AIXX · 検証済みコンピュート取引所 · 現貨ホールへ