2026-11-03 · 出典:虎嗅·中继
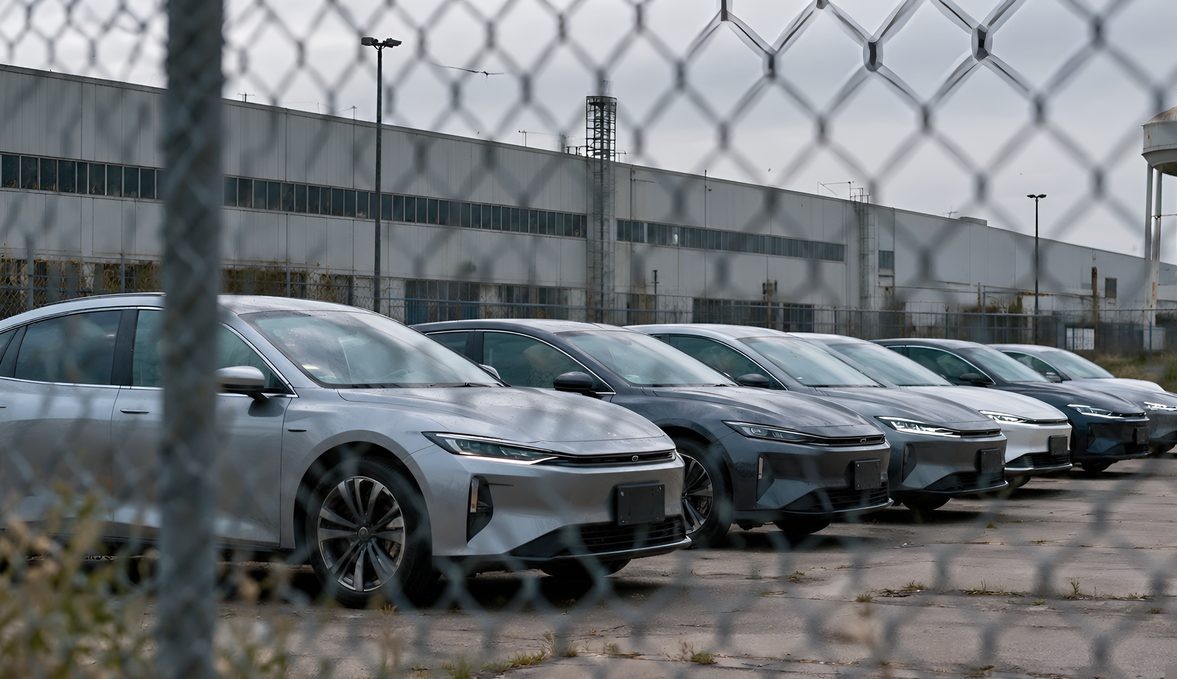
トランプ氏は中国自動車メーカーが米国に工場を建設し米国人を雇用することを受け入れられると発言する一方、GMやフォード、トヨタなどを代表する業界6団体は中国車の全面的な排除を共同で要求した。最大137.5%の複合関税率とコネクテッドカー・ソフトウェア規制の下、この政策の揺れ動きは、製造業の回帰への要請と国内産業保護への焦りの深い矛盾を映し出し、グローバルAI計算資源および新エネルギー産業チェーンの買い手の意思決定にも波紋を広げている。
9月11日、トランプ氏はフォックスニュースの番組で興味深い発言を行った。中国自動車メーカーが米国に工場を建設し米国人を雇用するなら受け入れ可能であり、日本の自動車メーカーが先例だという。ただし同氏は、中国企業がメキシコ経由で工場を建てて車を米国に搬入することは望まないという红线も引いた。翌日、ロイター通信は「トランプ氏、中国自動車メーカーの米国での工場建設を受け入れ可能と発言」と題して報じた。この発言のタイミングは非常に微妙だ。米中が新たな外交対話を開始した時期にあたり、BYD(比亜迪)の王伝福会長兼社長が国家指導者に同伴してワシントンでの会談に出席する可能性があると報じられており、市場は一時、米中経済関係の緩和の前触れと解釈していた。
しかし、業界の多くはこれを票集めの動きとみている。フィナンシャル・タイムズの9月の世論調査では、トランプ氏の支持率は33%と、ホワイトハウス復帰以来最低を記録しており、中西部の伝統的な工業州では製造業の立て直しが急務だ。こうした背景の下、同氏は「日本モデル」の複製を試みている。技術、生産能力、サプライチェーンを丸ごと米国に移転させ、他者の尻馬に乗って新エネルギー産業の弱点を補う形だ。つまり、歓迎されるのは中国車ではなく中国の工場であり、資本は定着し雇用は残るが技術プレミアムは圧縮される――これが「日本の先例」の中核的な論理であり、デトロイトとシリコンバレーが真に懸念する部分でもある。
米国自動車業界は明らかにこの政治的パフォーマンスに加担せず、臨戦態勢をとっている。商務長官のラトニック氏はすでに、BYDの参入を明確に拒否していた。9月18日、GM、フォード、トヨタなどを代表する業界6団体が联名書簡を送り、中国車の米国内での販売・輸入・生産の全面的禁止を要求し、ホワイトハウスの曖昧なシグナルと鮮明な対照をなした。制度面では、現在、中国車の米国持ち込みに対する複合関税率は最大137.5%を超え、さらに商務省によるコネクテッドカーおよび車載ソフトウェアへの制限が重なり、ブルームバーグは中国車が実質的に米国市場から排除されており、中国ブランド乗用車のシェアはほぼゼロだと報じている。同時に、中国の電気自動車がカナダやメキシコで足場を固めていることが焦りをさらに強めており、ミシガン州選出の民主党上院議員エリサ・スロットキン氏も公に声を上げた。注目すべきは、排除の声がすでに党の枠を超え、超党派の合意となっている点だ。
市場調査機関Mobility Globalの試算は、この焦りを数字で示している。規制が緩和されれば、2038年までに中国自動車メーカーの米国での年間販売台数は最大170万台に達し、米国新車市場の約11%のシェアを占め、日産、ヒュンダイ、トヨタが最初に打撃を受けるとされる。今年1〜8月のヒュンダイ・起亜の米国シェアは約12%で第4位の自動車グループであり、その低価格セダンとSUVの基盤はまさに中国モデルの価格優位性が及ぶ領域だ。ヒュンダイのホセ・ムニョス社長は、中国メーカーが欧州で競合より30〜40%低い価格で拡大しており、米国の保護の壁が消えれば同じ状況が再現されると警告。トヨタが長く握ってきた家庭向け電動化市場や米国地場ブランドも競争に直撃される。言い換えれば、11%という潜在的シェアは虚空から生まれるのではなく、既存の日系・韓国系・米系プレイヤーのパイから直接切り取られるものだ。
この自動車産業をめぐる攻防は、AI計算資源の買い手や新エネルギー産業チェーンの関係者にも重要なシグナルを与えている。第一に、地政学的な障壁は関税という手段から「データとソフトウェア」の手段へとエスカレートしている。商務省によるコネクテッドカーおよび車載ソフトウェアへの制限が示すように、今後、スマートEVのハイパフォーマンスチップや車載AIプラットフォームへの需要は地域化・自国化を余儀なくされ、越境調達のコンプライアンスコストが顕著に上昇する。第二に、中国自動車メーカーが本当にトランプ氏の構想通り米国に工場を建設すれば、付随するスマート生産ライン、自動運転の学習クラスタ、データセンターも同時に米国本土に展開される。これは北米の計算資源需要を構造的に押し上げる可能性があると同時に、計算資源の買い手はサプライチェーン審査の厳格化という新環境に直面することになる。第三に、政策の揺れ動き自体がリスクだ。トランプ氏の開放的な発言から6団体の9月18日の排除要求の联名書簡まで、わずか1週間しか経過しておらず、単一のシグナルに基づく長期の調達や生産能力計画には柔軟性とヘッジの余地を残すべきだ。
潜在的な調達担当者や投資家は、現時点でいくつかの次元を考慮する必要がある。第一に、立法と行政の両ラインを追跡すること。業界6団体の联名書簡が議会の立法や商務省の新規則に転化すれば、米国進出の道は関税による弾力的調整ではなく制度的に封鎖される可能性がある。第二に、137.5%の複合関税率とコネクテッドカー・ソフトウェア規制が計算資源ハードウェアやAIモデルのレベルにまで拡大されるかを注視すること。これは新エネルギーとスマート自動車産業の連動における重要な接点だ。第三に、Mobility Globalの2038年に170万台・シェア11%という試算を参考にする際は、そのシナリオが「規制緩和」を前提としており、現在の政治サイクルではその確率が低いことを認識すべきだ。第四に、カナダやメキシコ市場での中国電気自動車の浸透ペースを観察すること。これは中国自動車メーカーの迂回ルートの試金石であると同時に、米国政策の締め付けを予兆する先行指標でもある。
【必ず挿入すべき実際の市況】該当モデルは現在、販売中の提示価格データがありません。
総じて見れば、トランプ氏の発言は全面開放の約束というより、雇用を交渉材料にしたオープニングオファーに近い。33%の支持率、業界6団体の联名反対、超党派の上院議員の発言という多重の圧力の下、米国市場は当面、中国車に対して「制度的排除」の状態を維持するだろう。真の変数は2026年以降の政策サイクル、そして中国自動車メーカーがメキシコやカナダで現地化を完成させた後、車両丸ごとではなく資本と工場で米国の扉を叩けるかどうかにある。産業界の各関係者にとって、これは自動車をめぐる攻防であると同時に、技術、計算資源、サプライチェーンの主権をめぐる予行演習でもある。
Q: 現在、中国車が米国市場に参入する上での主な障害は何か?
A: 三重の制約が重なっている。最大137.5%を超える複合関税率、商務省によるコネクテッドカーおよび車載ソフトウェアへの制限、そして業界6団体が9月18日に联名で要求した中国車の米国内での販売・輸入・生産の全面的禁止であり、これにより中国ブランド乗用車の米国でのシェアはほぼゼロとなっている。
Q: 米国の規制が緩和されれば、中国自動車メーカーの市場余地はどのくらいあるのか?
A: Mobility Globalの試算によれば、2038年までに中国自動車メーカーの米国での年間販売台数は最大170万台に達し、米国新車市場の約11%のシェアを占め、日産、ヒュンダイ、トヨタが最初に打撃を受ける。一方、ヒュンダイ・起亜の今年1〜8月の米国シェアは約12%であり、その低価格モデルの基盤は中国モデルの価格優位性が及ぶ領域と高度に重複している。
タグ: BYD · Donald Trump · Wang Chuanfu · Howard Lutnick · Elissa Slotkin · Jose Munoz
萬安算交所 AIXX · AIXX · 検証済みコンピュート取引所 · 現貨ホールへ